La lucha contra el fraude y la modernización de la gestión empresarial ya no son solo cuestiones técnicas o fiscales: son temas que afectan directamente a toda la sociedad. Las nuevas leyes aprobadas en España —como la Ley Antifraude, la Ley Crea y Crece o la ley de fichaje obligatorio— buscan crear un entorno más transparente, justo y eficiente tanto para las empresas como para los trabajadores. Su impacto va mucho más allá de los despachos de contabilidad: cambia la forma en que se registran las operaciones, se gestionan los horarios y se garantiza la equidad en las relaciones laborales y económicas.
Por qué es importante tener una ley antifraude
El fraude fiscal representa una pérdida significativa para los ingresos públicos y distorsiona la competencia entre empresas. En un entorno en que algunas entidades eluden obligaciones tributarias o utilizan mecanismos opacos para no declarar la totalidad de sus operaciones, los gobiernos necesitan herramientas legales eficaces para garantizar un sistema tributario justo. Una ley antifraude sirve para:
• Aumentar la transparencia en las operaciones económicas, dificultando que las empresas oculten ingresos o mantengan “contabilidades paralelas”.
• Disuadir el uso de mecanismos sofisticados de elusión fiscal mediante regulaciones técnicas (software, registros, trazabilidad).
• Igualar las condiciones entre empresas que cumplen la normativa y aquellas que intentan evadirla.
• Facilitar el control y la supervisión tributaria mediante tecnologías digitales (facturación electrónica certificada, sistemas automáticos de registro, trazabilidad de datos).
• Generar confianza en la recaudación pública y en la integridad del Estado de derecho fiscal.
Sin una ley antifraude adecuada, muchas prácticas ilícitas o semilegales prosperan con bajo riesgo, y el peso de la carga fiscal recae desproporcionadamente en quienes cumplen (autónomos, pymes, empresas transparentes).
Panorama legislativo reciente en España
Estas son las leyes más relevantes que se han aprobado o están en trámite recientemente en España, con incidencia directa en la facturación, contabilidad y control horario.
Ley Antifraude (Ley 11/2021)
• La Ley 11 2021 de 9 de julio, de medidas de prevención y lucha contra el fraude fiscal es la norma básica que transpone al ordenamiento español la Directiva (UE) 2016/1164.
• Introduce modificaciones a diversas leyes tributarias, pero uno de sus aspectos más relevantes es el establecimiento de requisitos más exigentes para el software de facturación.
• Bajo esta ley, se prohíbe el uso de software de “doble uso” que permita manipular datos para ocultar operaciones.
• También se restringe el pago en efectivo por encima de ciertos umbrales (1.000 euros) para limitar el uso de transacciones no trazables.
• En 2023 fue aprobado el Reglamento de sistemas informáticos de facturación (RD 1007/2023) que estableció los requisitos técnicos concretos (integridad, conservación, trazabilidad, inalterabilidad) que deben tener los programas de facturación.
• Se van estableciendo plazos escalonados para que empresas, autónomos y proveedores de software adapten sus sistemas al nuevo régimen.
• La ley busca que las facturas que se emitan puedan ser verificadas por la Agencia Tributaria y los registros puedan enviarse o estar disponibles bajo requerimiento.
Ley Crea y Crece (Ley 18/2022)
• La Ley 18/2022, de 28 de septiembre, de creación y crecimiento de empresas (conocida como “Ley Crea y Crece”) tiene como objetivo fomentar la constitución y desarrollo de empresas, a la vez que mejorar la regulación, reducir la morosidad comercial y promover la digitalización.
• Uno de los instrumentos que introduce es la obligatoriedad de emitir, remitir y recibir facturas electrónicas (en las relaciones entre empresarios y profesionales, operaciones B2B).
• La ley prevé plazos escalonados de implementación según el volumen de facturación de las empresas: empresas con facturación elevada adoptarán antes la obligación, mientras que para pymes y autónomos los plazos serán posteriores.
• Se establece que toda factura electrónica deberá identificarse con código único (con NIF del emisor, número, serie, fecha) bajo formatos estructurados (por defecto Facturae) y que las plataformas deberán intercomunicarse, intercambiar estados (aceptada, rechazada, pago) en plazos fijos.
• A día de hoy, la parte técnica declarada en la ley (artículo 12) está pendiente de reglamento específico para fijar los detalles operativos y los plazos definitivos de aplicación.
Fichaje obligatorio / registro digital de la jornada laboral
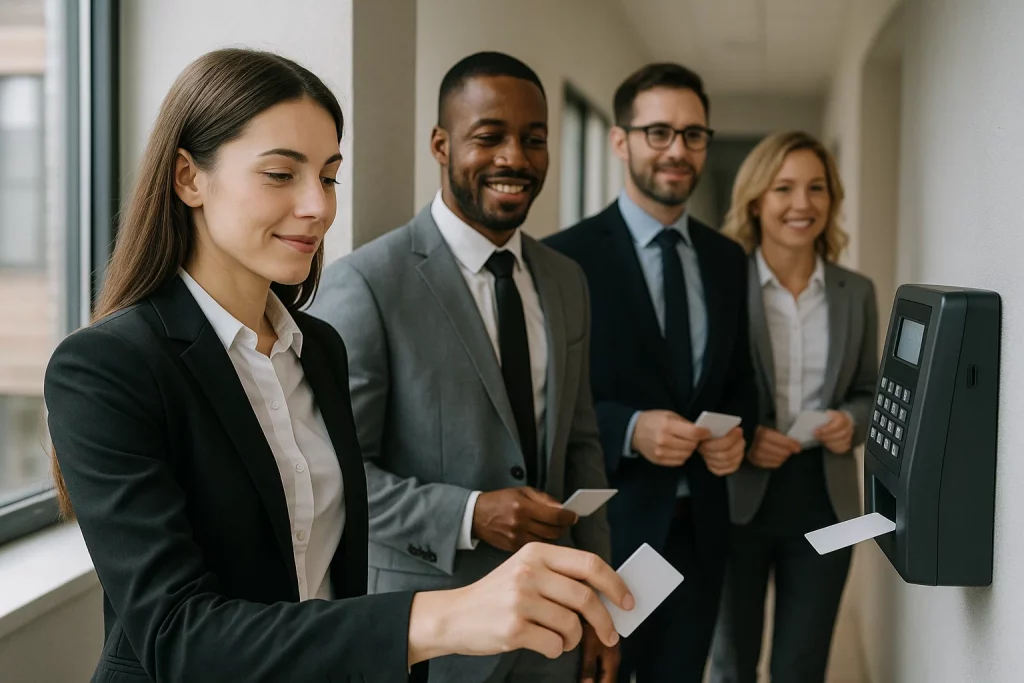
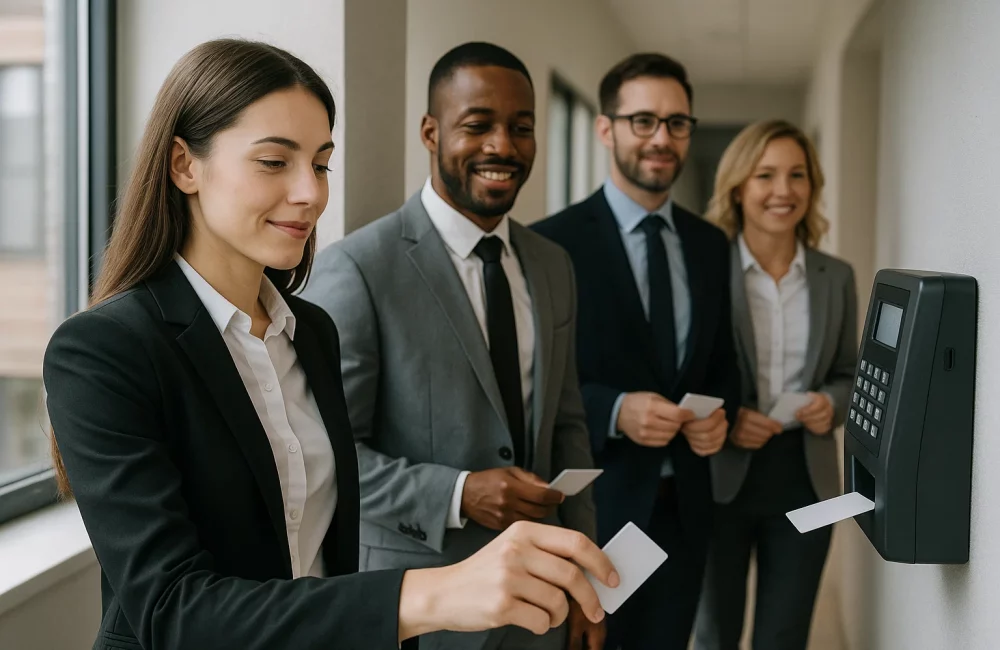
Aunque no se trata estrictamente de una “ley antifraude”, el control horario digital obligatorio complementa la idea de transparencia y control interno, y tendrá impacto relevante para las empresas y los empleados.
• Desde el Real Decreto-ley 8/2019, artículo 34.9 del Estatuto de los Trabajadores, existe ya la obligación de llevar un registro diario de la jornada laboral (hora de inicio y fin) para todos los trabajadores, independientemente del tipo de contrato.
• Ahora, en los anteproyectos del nuevo marco laboral (2024–2025) se plantea que dicho registro debe hacerse mediante medios digitales —excluyendo el registro manual en papel— con capacidad de trazabilidad para Inspección de Trabajo.
• Se espera que esta obligación digital entre en vigor oficialmente en 2025 o principios de 2026, aunque el calendario exacto está en proceso de definición (dadas las fechas en que estamos, parece que más bien será 2026).
• Al registrarse digitalmente, los datos del fichaje (entradas/salidas) deberán conservarse por un período mínimo (actualmente se contempla 4 años) y estar disponibles para auditoría e inspección.
• Las sanciones previstas por el anteproyecto varían según la gravedad, pudiendo ir de 1.000 a 10.000 euros por trabajador en casos graves.
Cómo afectan estas normas a las empresas
Beneficios para las empresas
1. Mejor reputación y confianza fiscal: Si la empresa opera con sistemas homologados y controlados, transmite confianza a clientes, proveedores y autoridades.
2. Reducción del riesgo de sanciones y contingencias: La adopción temprana de software conforme y el cumplimiento del control horario digital reduce la exposición a multas o impugnaciones.
3. Eficiencia operativa: La digitalización de facturas, integración automática de registros y trazabilidad de datos pueden reducir errores manuales, ahorrar tiempo administrativo y mejorar la gestión contable.
4. Mejora en el control interno: El sistema de control horario digital permite un seguimiento más preciso de horas reales trabajadas, optimización de recursos humanos, detección de ineficiencias o exceso de horas extras no planificadas.
5. Menor morosidad / mejor liquidez: La obligación de intercambiar estados de facturas (aceptación, pago, rechazo) tiende a reducir retrasos en pagos y mejorar la previsibilidad del cobro. (Parte de la motivación de la Ley Crea y Crece).
6. Competitividad frente a empresas informales: Las empresas que ya cumplen se ven menos afectadas por la competencia injusta de aquellas que evaden.
Desventajas y retos para las empresas
1. Costes de adaptación tecnológica: Muchas empresas, especialmente pymes y autónomos, deberán adquirir o adaptar software, formar personal y migrar datos históricos.
2. Carga de cumplimiento técnico y burocrática: Los requisitos técnicos (hashes, trazabilidad, intercambio de estados, conservación de datos, envío a la AEAT) añaden complejidad.
3. Tiempos de transición y riesgo de obsolescencia: El calendario de implementación escalonada puede generar incertidumbre; si el reglamento no se publica o se retrasa, los plazos y obligaciones pueden moverse.
4. Cuestiones de interoperabilidad: Las plataformas de facturación de distintas empresas deben poder intercomunicarse con estándares comunes. Esto plantea problemas técnicos.
5. Desigualdad en capacidad de adaptación: Las empresas con menos recursos (microempresas) pueden tardar más en adaptarse, lo que puede generar desventajas temporales.
6. Sobrecarga administrativa inicial: En la fase de implantación puede haber duplicidades de trabajo: coexistencia de sistemas antiguos y nuevos, costes de validación, ajustes operativos.
7. Resistencia al cambio: Empleados o mandos pueden mostrar resistencia cultural o técnica al nuevo sistema de control horario digital, lo que requiere gestión del cambio, formación y comunicación interna.
Efectos para los empleados: beneficios y posibles inconvenientes
Beneficios para los empleados
1. Mayor protección de derechos laborales: Con un registro horario fiable y digital, es más difícil que horas extras no sean reconocidas o que jornadas irregulares pasen desapercibidas.
2. Transparencia en las condiciones de trabajo: Los empleados pueden exigir ver sus registros y verificar que lo registrado coincide con lo efectivamente trabajado.
3. Mejor conciliación (potencial): Si el control horario se implementa correctamente y se combina con reducción de jornada o flexibilización, podría favorecer horarios más equilibrados.
4. Prevención de abusos: Minimiza el riesgo de que los empleadores soliciten trabajo “off the books” o no remunerado.
Posibles desventajas o desafíos para los empleados
1. Sensación de vigilancia: Algunos trabajadores pueden sentirse incómodos ante un sistema estricto de control digital, percibiéndolo como falta de confianza.
2. Rigidez horaria: En organizaciones con mucha flexibilidad, el registro digital exigirá mayor disciplina en entradas y salidas.
3. Errores de sistema y disputas: Si el sistema digital falla o hay errores técnicos, puede haber disputas respecto a los registros de horas.
4. Privacidad y tratamiento de datos: Los empleados pueden preocuparse por el uso, accesos y protección de sus datos de fichaje digital (quién accede, conservación, ciberseguridad).
5. Adaptación técnica: Algunos empleados pueden tener dificultades con el uso de nuevas herramientas digitales, especialmente si hay poca capacitación.
Sanciones por incumplimiento
Sanciones por incumplir la Ley de Fichaje Digital y la Ley Antifraude
El cumplimiento de las nuevas normativas no es opcional. Tanto la Ley Antifraude (Ley 11/2021) como la Ley de Fichaje Digital contemplan sanciones económicas y administrativas que pueden tener un impacto serio en las empresas que no se adapten a tiempo. Estas medidas buscan reforzar la efectividad de las leyes y garantizar que la transparencia y la trazabilidad sean una realidad en todos los niveles de la actividad económica.
Sanciones por incumplir la Ley Antifraude
La Ley Antifraude prevé un régimen sancionador especialmente severo con el uso de programas informáticos o de facturación que no cumplan los requisitos de integridad, conservación, accesibilidad, legibilidad y trazabilidad.
• Uso de software de “doble uso” o manipulación contable (programa informático diseñado —total o parcialmente— para permitir la manipulación de la contabilidad o el fraude fiscal. Son sistemas que ofrecen funciones ocultas o no autorizadas que facilitan ocultar ventas, modificar facturas, eliminar registros o mantener una contabilidad paralela): se considera infracción grave. Las multas pueden alcanzar los 150.000 euros por cada ejercicio económico en que se utilice el software o por cada programa o sistema que incumpla la normativa.
• Proveedores de software no homologado: los desarrolladores o distribuidores que comercialicen programas no conformes pueden ser sancionados con multas de hasta 1.000.000 de euros.
• Pagos en efectivo por encima del límite legal (1.000 euros): tanto el pagador como el receptor pueden ser sancionados con una multa equivalente al 25% del importe pagado.
• Ocultación de operaciones o doble contabilidad: continúa siendo una infracción muy grave en el marco de la Ley General Tributaria, con sanciones de entre el 50% y el 150% de la cuantía defraudada.
• Obstaculización de la labor de la Agencia Tributaria: no facilitar el acceso a los sistemas o negarse a entregar registros digitales puede derivar en sanciones adicionales y la posible apertura de un procedimiento penal en los casos más graves.
Sanciones por incumplir la Ley de Fichaje Digital
Con la futura Ley de Fichaje Digital Obligatorio, derivada del Real Decreto-ley 8/2019 y su actualización prevista para 2025, el incumplimiento del registro horario puede suponer multas importantes y afectar la reputación de la empresa ante la Inspección de Trabajo.
• Ausencia total de registro horario: se considera infracción grave y puede ser sancionada con multas de entre 751 y 7.500 euros por centro de trabajo.
• Registro manipulado o falso: si se demuestra que los datos fueron alterados o incompletos, la infracción pasa a ser muy grave, con sanciones que pueden llegar hasta los 10.000 euros por trabajador afectado.
• No conservar los registros durante el plazo legal (4 años): se sanciona como infracción grave, con multas de hasta 7.500 euros.
• Negativa a mostrar los registros a la Inspección de Trabajo: puede dar lugar a sanciones adicionales y a requerimientos formales de cumplimiento.
• Falta de medios digitales cuando sean obligatorios: si una empresa sigue utilizando fichajes manuales tras la entrada en vigor del nuevo marco digital, se considerará incumplimiento directo de la normativa, sancionable con las mismas cuantías.
Además de las sanciones económicas, las empresas que incumplan pueden enfrentarse a daños reputacionales, pérdida de contratos con administraciones públicas y mayores probabilidades de inspección en el futuro.
Conclusiones
La aprobación de una ley antifraude moderna en España (Ley 11/2021 y su reglamento) junto con medidas como la Ley Crea y Crece y el fichaje digital obligatorio suponen un salto significativo hacia la digitalización, transparencia y control interno del sistema tributario y laboral. Para las empresas supone un esfuerzo de adaptación, pero también una oportunidad de eficiencia, reducción de riesgos y mejora reputacional. Para los empleados, puede suponer una mejor protección de derechos, aunque habrá que gestionar adecuadamente la implantación para evitar tensiones de vigilancia excesiva o problemas técnicos. Un aspecto clave será el acompañamiento normativo (reglamentos, guías técnicas) y los plazos de transición para que las empresas no queden desbordadas.