


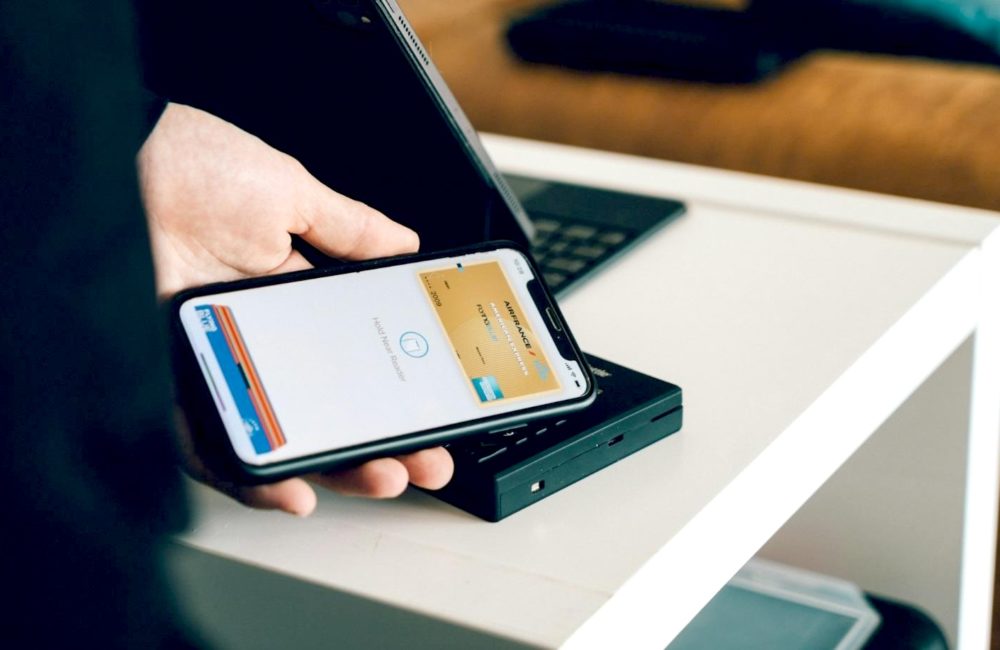
En muchos países de América Latina, se han convertido en una opción práctica para pagar o recibir ingresos desde el teléfono móvil. Cada vez más personas prefieren este tipo de soluciones por su rapidez y porque no requieren efectivo ni contacto físico.
Este cambio de comportamiento ocurre de forma paralela al crecimiento del acceso a internet móvil. Además, muchas aplicaciones son gratuitas y permiten operaciones en segundos. Su uso es frecuente entre jóvenes, pero también se está expandiendo en otros grupos de edad. Prueba los nuevos títulos en las tragamonedas México y verás cómo la presencia de estas plataformas va más allá del comercio o los pagos. También aparecen en sectores como el entretenimiento o los servicios digitales, donde ya forman parte del uso diario.
La banca tradicional no ha desaparecido, pero ahora compite con opciones más flexibles. En lugar de depender de una sucursal, muchas personas hacen todo desde una app. Así se amplía la participación de quienes antes quedaban fuera del sistema financiero formal.
Tecnología, seguridad y confianza del usuario
El crecimiento de las billeteras digitales no solo se basa en la innovación. También requiere confianza del usuario y garantías de seguridad. Las plataformas líderes utilizan encriptación avanzada, doble autenticación y alertas en tiempo real para proteger las operaciones. Estas medidas fortalecen la percepción de que es posible manejar dinero de forma segura desde el móvil.
Muchas aplicaciones permiten vincular cuentas bancarias, tarjetas y hasta recibir pagos desde el extranjero. Esto es especialmente importante para quienes trabajan de forma remota o reciben remesas. Las billeteras digitales también permiten separar gastos personales, pagos recurrentes y operaciones comerciales. El usuario gana control y visibilidad sobre su economía.
Las empresas han respondido rápidamente. Supermercados, servicios de transporte, restaurantes y hasta profesionales independientes ya ofrecen cobros digitales. Esto amplía las posibilidades de uso diario, haciendo que la billetera virtual no sea una novedad, sino una herramienta recurrente.
Tendencias regionales y comportamientos locales
Cada país tiene su ritmo de adopción, pero la región muestra patrones comunes. En México, Colombia y Brasil, el uso de billeteras ha crecido más del 40 % en los últimos tres años. Esto se relaciona con políticas públicas, apertura bancaria y la aparición de fintechs enfocadas en usuarios no bancarizados.
En estos contextos, los pagos digitales también tienen impacto en la economía informal. Muchos pequeños comercios aceptan pagos por códigos QR, lo que permite formalizar ingresos sin grandes costos de infraestructura. Además, la trazabilidad de las operaciones facilita el acceso a microcréditos, seguros o asesorías financieras.
Las billeteras también se integran con otros ecosistemas digitales. Disfruta las apuestas en vivo con la plataforma 1xBet México live y notarás cómo el usuario puede realizar depósitos o retiros de forma inmediata sin salir de la app. Esta conexión fluida entre medios de pago y servicios ha sido clave para atraer nuevos usuarios.
Factores que favorecen el crecimiento de las billeteras digitales:
- Mayor acceso a internet móvil
- Alta penetración de smartphones
- Regulaciones que promueven la competencia digital
- Cultura de consumo cada vez más digitalizada
Casos de éxito y usos más comunes
Además de los pagos básicos, las billeteras ofrecen nuevas funciones. Algunas permiten realizar inversiones, comprar criptomonedas o adquirir boletos electrónicos. En sectores como el entretenimiento, la educación o los servicios on demand, las billeteras se integran como método de pago por defecto.
También se han vuelto esenciales en eventos deportivos, comercio electrónico y plataformas de contenido. El público valora la rapidez en las transacciones, la ausencia de comisiones y la posibilidad de llevar un registro detallado de sus gastos.
Avance tecnologico ha convertido apuestas en ecosistema analitico, donde el usuario puede medir su actividad, controlar sus hábitos y planificar mejor. Estas funciones no solo mejoran la experiencia, sino que también refuerzan la seguridad y el comportamiento responsable en entornos digitales.
Cierre y proyecciones de uso
La expansión de las billeteras digitales continuará mientras los usuarios encuentren valor, facilidad y respaldo en su uso. Las actualizaciones tecnológicas seguirán enfocándose en mejorar la experiencia de usuario, ampliar la compatibilidad con comercios y simplificar procesos financieros.
En los próximos años, se espera una mayor integración con servicios gubernamentales, sistemas de salud, transporte urbano y hasta plataformas educativas. La billetera virtual será un centro de operaciones personales más allá de las finanzas.
México tiene la oportunidad de posicionarse como referente regional si continúa apoyando el desarrollo de fintechs, la regulación transparente y la educación digital. La transformación no es solo tecnológica, también es cultural. La digitalización del dinero ya no es una posibilidad, es una realidad que avanza con rapidez.


